ENBD X
- 17.30Kالمراجعات
- 4.7
- المطوّر
- Emirates NBD
- تاريخ الإصدار
- 12/12/2021
لقطات الشاشة
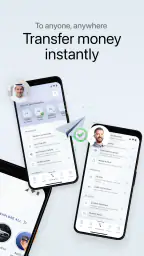
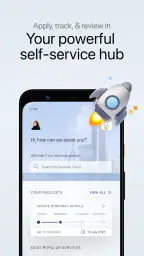
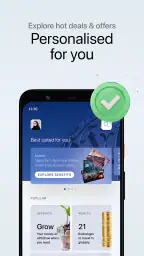
عندما أحتاج إلى إنجاز مهمة مصرفية بسرعة من الهاتف، لا أريد تطبيقًا يكتفي بعرض الرصيد ثم يتركني أبحث عن بقية الخيارات. أريد أن أعرف أين أبدأ، ما الخطوة التالية، وهل انتهت العملية فعلًا أم ما زالت معلقة. من هذه الزاوية اختبرت ENBD X، وهو تطبيق الخدمات المصرفية عبر الهاتف المتحرك من بنك الإمارات دبي الوطني، والمطور له هو Emirates NBD. انطباعي العام أنه مناسب لمن يريد إدارة علاقته المصرفية اليومية من مكان واحد، خصوصًا إذا كان يتعامل أصلًا مع البنك ويحتاج إلى متابعة الأموال بدل زيارة الفرع لكل إجراء صغير.
التطبيق مجاني ومصنف ضمن تطبيقات الشؤون المالية، مع تصنيف عمري PEGI 3. كما أن انتشاره واضح؛ فقد وصل إلى أكثر من مليون تثبيت، ويحمل متوسط تقييم يبلغ 4.7 من عدد كبير من المستخدمين. هذه الأرقام لا تجعل تجربتي مثالية تلقائيًا، لكنها تعطي فكرة عن كونه أداة مستخدمة على نطاق واسع، لا تطبيقًا مصرفيًا هامشيًا.
من الحاجة اليومية إلى نتيجة واضحة
بدأت التجربة من موقف عادي: أريد معرفة وضعي المالي، ثم تنفيذ حركة دون الانتقال بين تطبيقات كثيرة أو الاعتماد على جهاز كمبيوتر. هنا تظهر قيمة التطبيق الحقيقية. بدل أن أتعامل معه كواجهة لعرض الحساب فقط، وجدته أقرب إلى نقطة تحكم للمهام التي أحتاجها أثناء اليوم: مراجعة ما حدث، التأكد من الأموال المتاحة، واتخاذ قرار قبل الدفع أو التحويل.
هذا النوع من التطبيقات لا يُقاس بعدد الأزرار، بل بمدى اختصار الطريق بين السؤال والنتيجة. السؤال قد يكون بسيطًا مثل: هل وصلت العملية؟ هل الرصيد يسمح؟ هل أحتاج إلى تأجيل دفعة؟ كلما كانت الإجابة أسهل في الوصول، قلّ احتمال اتخاذ قرار مالي بناءً على تخمين.
أول نصيحة عملية عند فتح التطبيق هي ألا تبدأ بالضغط العشوائي على الخيارات. خذ لحظة لتحديد ما تريد إنجازه: مراجعة الحساب، تنفيذ معاملة، أو متابعة حركة سابقة. هذا الأسلوب مهم في التطبيقات المصرفية لأن الخطأ لا يشبه خطأ في تطبيق ترفيهي؛ اختيار مسار غير صحيح قد يؤدي إلى إضاعة وقت، أو إلى الحاجة لمراجعة تفاصيل العملية من جديد قبل تأكيدها.
الخطوة الأولى: تسجيل الدخول وفهم نقطة البداية
تجربتي مع أي تطبيق مالي تبدأ من سؤال الثقة قبل سؤال السرعة. هل أشعر أنني داخل الحساب الصحيح؟ هل المعلومات التي أراها مرتبطة بما أحتاجه؟ في ENBD X، من الأفضل أن تجعل شاشة البداية محطة تحقق قصيرة: راجع الحساب أو المنتج الذي ستستخدمه، ثم انتقل إلى المهمة بدل القفز مباشرة إلى التأكيدات.
هذه العادة مفيدة بشكل خاص لمن لديه أكثر من حساب أو يستخدم التطبيق لأغراض مختلفة. قد يكون لديك مبلغ مخصص للمصروفات اليومية وآخر لا تريد لمسه، ولذلك فإن مراجعة السياق قبل الحركة أهم من الوصول السريع إلى زر التنفيذ. التطبيق يساعدك على إدارة هذه الرحلة من الهاتف، لكن القرار المالي يظل مسؤوليتك أنت.
ومن الأسئلة التي قد تخطر للمستخدم الجديد: هل يناسبني التطبيق إذا لم أكن عميلًا للبنك؟ عمليًا، فائدته الأساسية مرتبطة بعلاقتك المصرفية مع Emirates NBD. لذلك لا أراه بديلًا عامًا لمحفظة مستقلة أو تطبيقًا لإدارة حسابات بنوك متعددة. إذا كان هدفك جمع بيانات مؤسسات مختلفة في لوحة واحدة، فستحتاج إلى التفكير في نوع الأداة التي تريدها قبل تنزيله.
الخطوة الثانية: تحويل الحاجة إلى مسار عملي
بعد تحديد الغرض، أتعامل مع التطبيق على مراحل. أبدأ بالمراجعة، ثم أختار الإجراء المناسب، ثم أتحقق من التفاصيل، وأخيرًا أبحث عن علامة واضحة على انتهاء العملية. هذا التسلسل يبدو بديهيًا، لكنه يمنع أكثر الأخطاء شيوعًا في الخدمات المصرفية عبر الهاتف: تنفيذ حركة قبل التأكد من الحساب أو المبلغ أو الجهة المقصودة.
في الاستخدام اليومي، تكون قيمة ENBD X أكبر عندما أستخدمه قبل الحدث وبعده. قبل دفع التزام أو تحويل مبلغ، أراجعه لأفهم وضعي. وبعد التنفيذ، أعود إليه للتأكد من أن النتيجة ظهرت كما توقعت. هذه النقطة الصغيرة تحول التطبيق من أداة تنفيذ إلى سجل عملي يساعدني على ربط قراراتي بما حدث فعلًا.
أنصح أيضًا بعدم اعتبار الإشعار وحده دليلًا كافيًا على اكتمال كل شيء. الإشعار مفيد، لكنني أفضل فتح تفاصيل الحركة نفسها عندما تكون العملية مهمة أو عندما يكون هناك طرف آخر ينتظر المبلغ. هذا يضيف خطوة قصيرة، لكنه يقلل الالتباس بين بدء الإجراء واكتماله.
سيناريو واقعي: مصروف عاجل في يوم مزدحم
لنفترض أنني في طريقي إلى موعد، وأحتاج إلى التأكد من توفر مبلغ قبل دفع مصروف غير مخطط له. لا أريد فتح جهاز كمبيوتر أو الاتصال بخدمة العملاء لمجرد الحصول على صورة سريعة عن وضعي. أفتح ENBD X، أراجع الحساب، أتحقق من الحركة الأخيرة، ثم أقرر إن كنت سأكمل الدفع أو أؤجله.
إذا احتاج الأمر إلى تحويل، فالمسار الأفضل بالنسبة لي هو التوقف عند شاشة المراجعة وعدم التعامل معها كإجراء شكلي. أراجع القيمة والجهة، ثم أنفذ، وبعد ذلك أحتفظ بمرجع العملية أو أعود إلى سجلها. هذا مهم عندما يكون التحويل مرتبطًا بإيجار، فاتورة، أو شخص ينتظر تأكيدًا؛ فالنتيجة المفيدة ليست مجرد الضغط على زر، بل امتلاك دليل واضح على ما فعلته.
في هذا السيناريو تظهر ميزة الهاتف وعيبه في الوقت نفسه. الميزة أن القرار قريب مني وأنا خارج المنزل. أما العيب فهو أن الشاشة الصغيرة والسرعة قد تدفعانني إلى القراءة السطحية. لذلك لا أنصح باستخدام التطبيق أثناء المشي أو في موقف مشتت، خصوصًا عندما تكون الحركة مالية وحساسة.
الخطوة الثالثة: مراجعة التفاصيل قبل التسليم
أكثر مرحلة أركز عليها هي ما قبل التأكيد. هنا تنتقل النية إلى عملية فعلية، وأي اختلاف بسيط في المعلومات يستحق التوقف. لا أتعامل مع واجهة مألوفة على أنها ضمان بأن كل شيء صحيح؛ أراجع الحساب المستخدم، المبلغ، والجهة أو الغرض الذي أتعامل معه.
هذه ليست دعوة للتردد في كل مرة، بل طريقة لتقسيم المهام إلى معاملات منخفضة المخاطر ومعاملات تحتاج إلى تدقيق. مراجعة الرصيد قد تكون سريعة، بينما التحويل أو الدفع يستحق قراءة كاملة. هذا التفريق يجعل استخدام التطبيق عمليًا بدل أن يتحول إلى سلسلة من خطوات بطيئة لا داعي لها.
ومن المفيد أن تحدد لنفسك قاعدة بعد التنفيذ: لا تغلق التطبيق مباشرة إذا كانت العملية مهمة. انتظر ظهور النتيجة، أو افتح سجل الحركة، أو احفظ التفاصيل بالطريقة التي تناسبك. هذه الخطوة تساعدك على حل أي سوء فهم لاحقًا، سواء كان متعلقًا بالوقت أو بالمبلغ أو بالجهة المستلمة.
التسليم بينك وبين الطرف الآخر
الخدمات المصرفية لا تنتهي عند جهاز المستخدم. هناك تسليم بينك وبين البنك، وأحيانًا بينك وبين شخص أو جهة أخرى. لذلك أقيّم التطبيق أيضًا على قدرته على جعل هذه النقلة مفهومة. عندما ترسل مبلغًا، لا يكفي أن تعرف أنك بدأت العملية؛ تحتاج إلى معرفة ما الذي يمكنك مشاركته مع الطرف الآخر، وما الذي ينبغي أن تحتفظ به لنفسك.
في هذه المرحلة لا أرسل لقطات شاشة بلا تفكير، ولا أشارك بيانات الدخول أو رموز التحقق مع أي شخص يدعي أنه يحتاجها لإتمام الاستلام. أتعامل مع التطبيق كقناة لتنفيذ الإجراء، لا كوسيط يسمح للآخرين بالتحكم في الحساب. هذه القاعدة مهمة لأن سهولة الهاتف قد تجعل المستخدم أكثر استعدادًا للتصرف بسرعة.
إذا كان الطرف الآخر يعتمد على وصول المبلغ فورًا، فمن الأفضل أن تشرح له أن بدء العملية ليس بالضرورة مساويًا لرؤيتها لديه في اللحظة نفسها. لا أعده بوقت محدد من عندي، بل أستخدم حالة العملية أو تفاصيلها كما تظهر داخل التطبيق، وأتواصل مع البنك إذا بدا أن هناك مشكلة فعلية.
ما الذي يحدث بعد انتهاء العملية؟
النتيجة الجيدة بالنسبة لي تتكون من ثلاثة أشياء: أن أعرف ما تغير، وأن أستطيع الرجوع إلى الحركة، وأن أفهم ما ينبغي فعله بعدها. لهذا أعود إلى التطبيق بعد كل معاملة مهمة بدل الاعتماد على الذاكرة. هذه المراجعة تساعدني على اكتشاف المصروفات المتكررة وفهم نمط الإنفاق، حتى لو لم أستخدمه كأداة ميزانية متخصصة.
هنا أرى فرقًا بين ENBD X والتعامل التقليدي مع الفرع أو الهاتف. الفرع قد يكون أفضل عندما تحتاج إلى نقاش طويل أو مساعدة في حالة معقدة، لكنه ليس الخيار الأسرع لمراجعة حركة عادية. أما التطبيق فيمنحني استقلالية أكبر، بشرط أن أكون قادرًا على وصف المشكلة بدقة إذا احتجت إلى دعم.
كما أن التطبيق ليس بديلًا كاملًا عن التخطيط المالي الشخصي. هو يقرّبني من الحساب والمعاملات، لكنه لا يلغي حاجتي إلى تحديد ميزانية، وفصل المصروفات الضرورية عن الكمالية، ومراجعة الالتزامات خارج التطبيق. إذا كنت تبحث عن تدريب مالي مفصل أو تخطيط استثماري شامل، فلا ينبغي أن تتوقع أن يحل تطبيق مصرفي واحد كل هذه المهام.
ثلاث ملاحظات عملية لا تظهر من الوصف المختصر
الملاحظة الأولى هي أن أفضل استخدام للتطبيق ليس تنفيذ المعاملة فقط، بل بناء حلقة تحقق كاملة: قبل الإجراء، أثناء المراجعة، وبعد ظهور النتيجة. هذه الحلقة تقلل الاعتماد على الذاكرة وتمنحك نقطة رجوع عندما تسأل نفسك لاحقًا: هل دفعت؟ من أي حساب؟ ومتى ظهرت الحركة؟
الملاحظة الثانية أن الهاتف مناسب للقرارات السريعة، لكنه ليس دائمًا مناسبًا للقرارات الكثيرة. إذا كنت تراجع عددًا كبيرًا من الحركات أو تحاول فهم نمط مالي معقد، فقد تكون الشاشة الصغيرة أقل راحة من وسيلة أكبر أو من مراجعة منظمة خارج التطبيق. قوة ENBD X تظهر في الوصول والتنفيذ اليومي، لا في تحويله إلى دفتر مالي شامل لكل جوانب حياتك.
الملاحظة الثالثة تتعلق بالتواصل. عندما تتعامل مع دفعة أو تحويل لصالح شخص آخر، جهّز تفاصيل العملية قبل مراسلته، لكن لا تشارك معلومات حساسة. وجود مرجع واضح يفيد في المتابعة، بينما إرسال بيانات الدخول أو رموز الأمان يخلق خطرًا لا يستحقه أي اختصار. التطبيق يسهل الحركة، لكنه لا يستطيع حماية المستخدم من قرار مشاركة معلوماته بنفسه.
أين تتعطل الرحلة؟
حتى مع تطبيق مصرفي جيد، توجد نقاط احتكاك لا يمكن تجاهلها. قد يتردد المستخدم عندما لا يعرف هل العملية اكتملت أم تنتظر معالجة، أو عندما يواجه خطوة تحقق في وقت غير مناسب، أو عندما يحتاج إلى دعم في حالة لا يمكن حلها من الواجهة وحدها. هذه ليست أسبابًا لرفض التطبيق، لكنها تذكير بأن الخدمات المالية تحتاج إلى صبر وتحقق أكثر من التطبيقات العادية.
كما أن الاعتماد على الهاتف يعني أن تجربتك تتأثر بقدرة جهازك ونظامه واتصالك. يعمل ENBD X على أجهزة تبدأ من نظام تشغيل 11، وتظهر نسخته الحالية برقم 26.9.0. لذلك من المهم أن تحافظ على نظام الجهاز والتطبيق محدثين، وأن تتجنب تنفيذ حركة حساسة عندما يكون الاتصال غير مستقر أو عندما لا تستطيع متابعة النتيجة.
إذا كنت شخصًا يفضل التحدث مع موظف في كل خطوة، فقد لا يكون التطبيق هو الخيار الأكثر راحة لك. وإذا كنت تحتاج إلى إدارة حسابات من بنوك متعددة أو إلى أدوات تحليل مالي متقدمة، فستجد أن تطبيقًا مصرفيًا مخصصًا لبنك واحد لا يغطي احتياجك كاملًا. أما إذا كنت عميلًا لدى Emirates NBD وتريد تقليل الزيارات والاتصالات في المهام اليومية، فهذه الحدود تبدو مقبولة.
هل يستحق الاعتماد عليه؟
بعد استخدامه بهذه الطريقة، أرى أن ENBD X يخدم مستخدمًا محددًا بوضوح: شخص يريد الوصول إلى خدماته المصرفية من الهاتف، ومراجعة وضعه، وتنفيذ معاملاته، ثم التأكد من النتيجة. لا أتعامل معه كحل مالي شامل، ولا أعدّه بديلًا عن الدعم البشري في الحالات المعقدة، لكنه يؤدي دورًا مهمًا عندما تكون الحاجة واضحة والإجراء مباشرًا.
أقدّر فيه فكرة جمع الرحلة في قناة واحدة، من السؤال الأول حتى مراجعة الأثر. كما أن تقييمه المرتفع وانتشاره الواسع يمنحانني قدرًا من الاطمئنان عند ترشيحه لمستخدم البنك، مع بقاء الحكم الحقيقي مرتبطًا بعادات الشخص واحتياجاته. المجانية تجعله سهل التجربة، لكن القيمة لا تأتي من تنزيله فقط؛ تأتي من استخدامه بانتباه.
الخلاصة التي أخرج بها: استخدم ENBD X للسرعة المنظمة، لا للسرعة العمياء. حدّد هدفك، راجع التفاصيل، انتظر النتيجة، واحتفظ بسجل واضح للمعاملات المهمة. بهذه الطريقة يصبح التطبيق مساعدًا يوميًا مفيدًا، بينما يعرف المستخدم متى يتوقف عن الاعتماد على الهاتف وينتقل إلى قناة دعم أو حل مختلف.
أبرز المزايا
- فتح الحساب وإدارة المنتجات المصرفية من التطبيق بسهولة.
- واجهة حديثة مع أدوات واضحة لتتبع الإنفاق والرصيد.
- إمكانية تحويل الأموال ودفع الفواتير من الهاتف.
- دعم خدمات مصرفية واستثمارية ضمن منصة واحدة.
- إشعارات فورية تساعد على متابعة العمليات والحركات المالية.
القيود
- يتطلب التسجيل والتحقق من الهوية تقديم بيانات ووثائق شخصية.
- بعض الخدمات قد تكون متاحة لعملاء الإمارات فقط.
- قد تختلف الرسوم والحدود حسب نوع الحساب والمنتج المصرفي.
- الاعتماد على اتصال مستقر بالإنترنت لإتمام معظم العمليات.
- قد يواجه بعض المستخدمين صعوبة مع كثرة الخيارات داخل التطبيق.
الأسئلة الشائعة
ما هو تطبيق ENBD X، وما الخدمات التي يقدمها؟
تطبيق ENBD X هو منصة الخدمات المصرفية الرقمية التابعة لبنك الإمارات دبي الوطني، ويتيح للعملاء إدارة حساباتهم وبطاقاتهم وتحويل الأموال ودفع الفواتير ومتابعة المعاملات من الهاتف. كما يمكن استخدامه لطلب بعض المنتجات المصرفية، مثل البطاقات أو التمويل، بحسب الأهلية والبلد ونوع الحساب. تختلف الخدمات المتاحة من عميل لآخر وفقاً للملف المصرفي وإعدادات البنك.
هل يمكن فتح حساب مصرفي من خلال ENBD X دون زيارة الفرع؟
يوفر ENBD X إمكانية بدء إجراءات فتح بعض أنواع الحسابات رقمياً، وقد يطلب التطبيق إدخال البيانات الشخصية ورفع مستندات الهوية وإجراء التحقق الإلكتروني من الشخصية. مع ذلك، لا يعني بدء الطلب الموافقة الفورية، فقد يحتاج البنك إلى معلومات إضافية أو مراجعة يدوية أو زيارة الفرع في بعض الحالات. يُنصح بالتأكد من شروط الأهلية والرسوم قبل إكمال الطلب.
هل تطبيق ENBD X آمن للاستخدام في تحويل الأموال وإدارة الحساب؟
يستخدم التطبيق وسائل حماية مصرفية مثل تسجيل الدخول الآمن، والتحقق الإضافي، وتنبيهات المعاملات، وقد يعتمد على بصمة الإصبع أو التعرف على الوجه إذا كان الجهاز يدعم ذلك. رغم هذه الإجراءات، تقع مسؤولية حماية بيانات الدخول على المستخدم؛ لذلك لا تشارك كلمة المرور أو رموز التحقق، وتجنب تثبيت التطبيق من مصادر غير رسمية، وراجع إشعارات العمليات وأبلغ البنك فوراً عن أي نشاط غير معروف.
ما التحويلات والمدفوعات التي يمكن تنفيذها عبر ENBD X؟
يمكن من خلال ENBD X تنفيذ مجموعة من العمليات اليومية، مثل التحويل بين الحسابات، إرسال الأموال إلى مستفيدين، دفع بعض الفواتير، وإدارة بطاقات الخصم والائتمان، مع اختلاف الخيارات حسب الدولة ونوع الحساب واللوائح المصرفية. قد تطبق حدود يومية أو رسوم على بعض التحويلات، كما قد يتطلب تفعيل مستفيد جديد فترة أمان قبل إرسال الأموال إليه.
ماذا أفعل إذا تعذر تسجيل الدخول أو لم تظهر معاملة في تطبيق ENBD X؟
ابدأ بالتأكد من اتصال الإنترنت وتحديث التطبيق إلى أحدث إصدار متاح من المتجر الرسمي، ثم تحقق من صحة بيانات الدخول ووقت الجهاز. لا تحاول إدخال كلمة المرور مرات كثيرة إذا كان الحساب قد يُقفل مؤقتاً. عند عدم ظهور معاملة أو وجود خصم غير متوقع، احتفظ بتفاصيل العملية وتواصل مع دعم بنك الإمارات دبي الوطني عبر القنوات الرسمية الموجودة داخل التطبيق أو على الموقع، ولا تعتمد على أرقام أو روابط مجهولة.


